日本経済の「失われた30年」、この言葉は良く使われるが、正確に言えば1990年代初めにバブルが崩壊してからすでに30年以上が経っている。
この間に何が起きたのか。それを象徴的に示す経済統計がある。IMF(国際通貨基金)が公表した日米欧G7各国の消費者物価指数(1987年=100)の推移だ。日本以外の6カ国の指数は、1987年から2022年までの35年間で概ね200%から250%に上昇している。
一方、日本の上昇幅はわずかに約20%。すなわち35年間、日本の消費者物価はほぼ横ばいで推移したのだ。これは日本経済の成長も、賃金の上昇も、そして日本人の「夢」もほぼ横ばいにとどまったことを表している。
第2次安倍晋三政権は2013年2月、事実上の「官製の賃上げ」を本格的な政策として初めて打ち出した。同年4月、安倍政権の任命で日銀総裁に就任した黒田東彦氏は、直ちに異次元金融緩和に踏み切った。
いずれも「失われた20年」(当時)から抜け出すための背水の陣の政策だった。それから10年後の2023年4月、黒田総裁の後任として植田和男氏が日銀総裁に就くと、約1年後の24年3月に異次元緩和に終止符を打った。
政府・日銀、「賃金と物価の好循環」で「失われた30年」脱却目指す
今も政府・日銀が目指している「賃金と物価の好循環」は、労働者の賃金の上昇が個人消費を拡大させ、それが企業の売り上げと収益を押し上げ、さらなる賃上げと「適度」な物価上昇につながることを目標にしている。
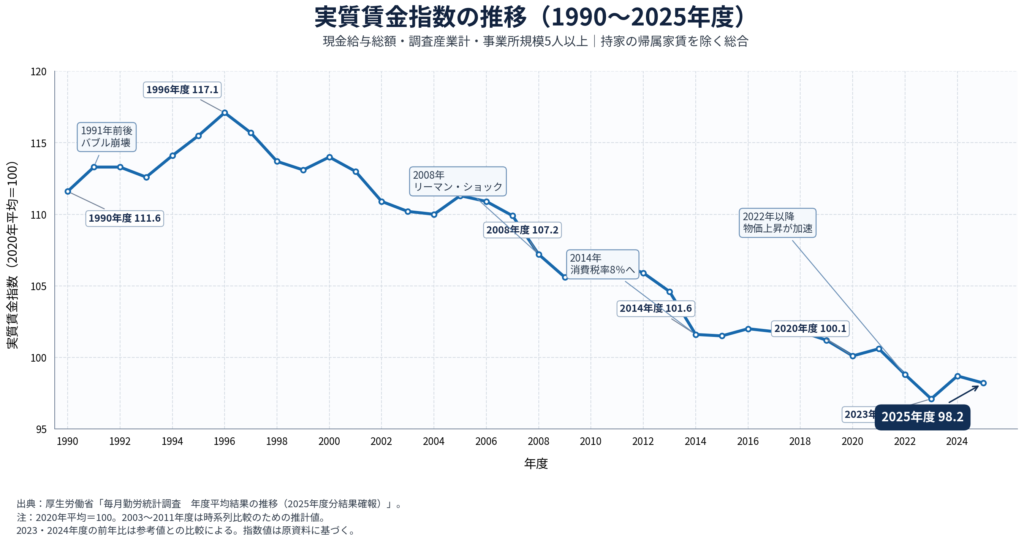
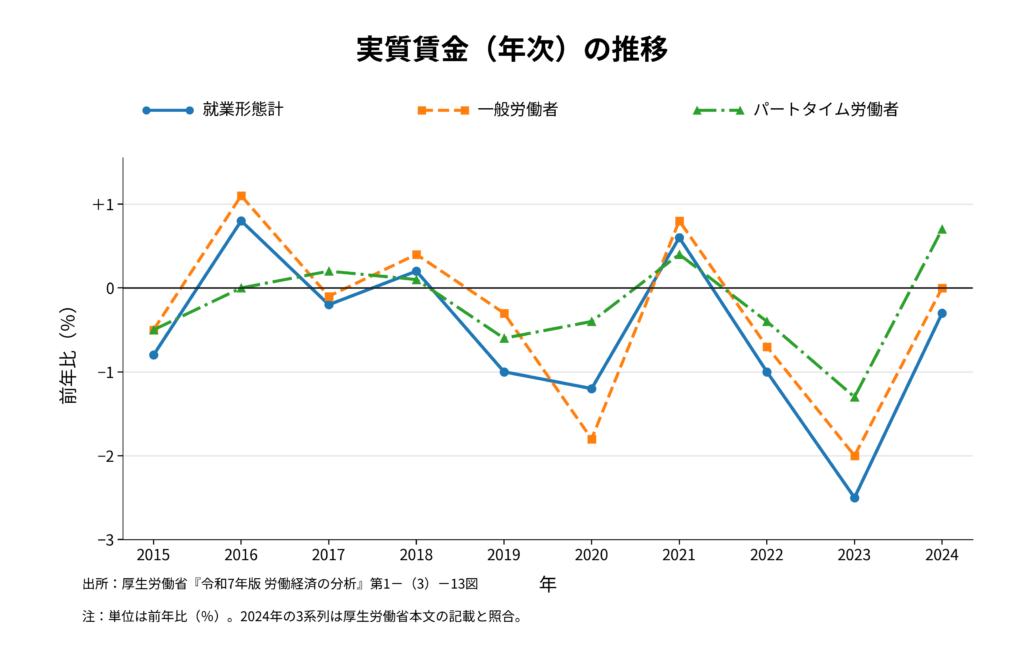
だが、なかなか目に見える効果は現れなかった。それでも厚生労働省の毎月勤労統計調査によれば、実質賃金指数(1991年=100)は2022年に89.7の過去最低水準に落ち込んだ後、上昇に転じており、2025年には98.2まで回復している。
他にも少しずつ明るい兆しが出始めている。日本経済は「失われた30年」から抜け出すことができるのだろうか。それを探るのが本論の目的である。
「失われた30年」の3つの主要な原因~①金融システム不安②“絶対零度”の企業家心理③20年以上の「超長期のデフレ」
最初に「失われた30年」の原因を簡単に振り返ってみよう。まさに諸説ありの状態だが、ここでは①バブル崩壊による深刻な金融システム不安の発生②“絶対零度”にまで冷え込んだ企業家心理が、なりふり構わぬ過剰とも言える効率経営に走らせた③第二次大戦後の先進国の歴史で異例とも言える20年以上に及ぶ「超長期のデフレ」が居座ったーーの3つを主要な原因と考える。
多少補足すると、株や不動産の資産バブルが破裂するとその影響は金融機関に飛び火し、1997年から98年にかけて2つの長期信用銀行、ひとつの都市銀行、4大証券の一角が相次いで経営破綻に追い込まれた。
未曾有の金融システム不安が日本経済を覆い尽くした。金融機関は自らの生き残りのため、企業に融資の返済を迫り、貸し渋りを引き起こし、“貸し剥がし”さえも行ったとされる。
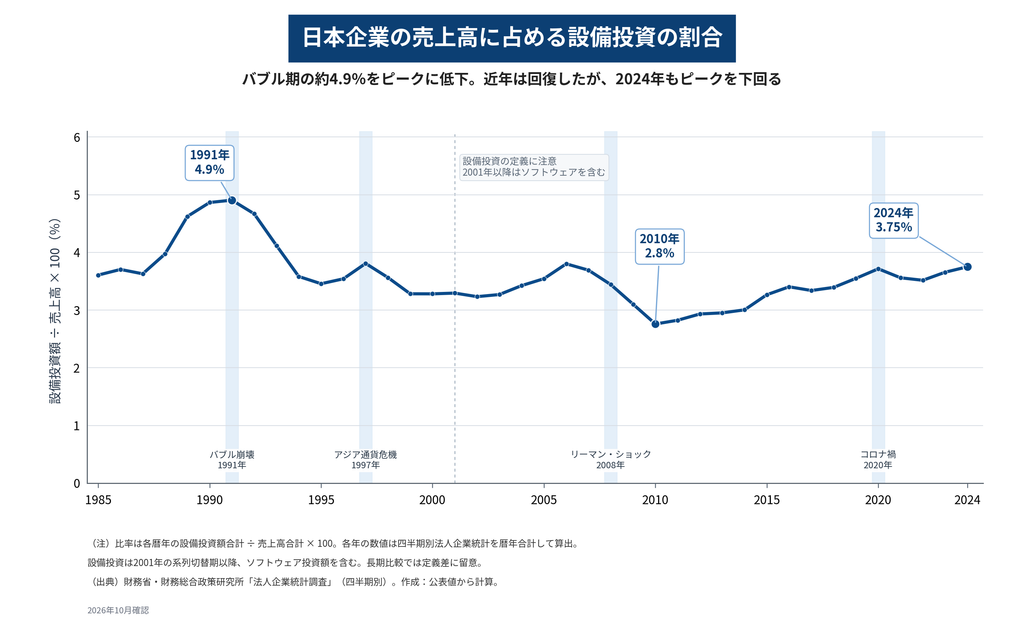
多くの企業が日々の運転資金にも困るような状況に追い込まれた。企業経営者は結局、最後に頼りになるのは「自分のカネだけだ」と確信し、内部留保を増やす「過剰な効率経営」に邁進した。従業員の賃上げや、企業の生き残りに欠かせない戦略的な設備投資さえ後回しにした。
人件費圧縮の一貫として実施した非正規雇用の拡大や新規採用の大幅削減は、結婚や出産など日本社会のあり方にも少なからぬ影響を及ぼし、「失われた30年」の一因にもなったのだった。
「失われた30年」脱出のカギ握る企業の設備投資と生産性の上昇
日本経済は「失われた30年」から本当に脱却できるのか、最前線を検証する。その際、「失われた30年」の3つの原因に関わる企業の設備投資、設備の老朽化、賃金、内部留保、そして労働生産性に焦点を当てる。
政府・日銀は「賃上げと物価の好循環」をテコに、「失われた30年」から抜け出そうとしている。だが、「官製の賃上げ」には限界がある。
いくら政府が音頭を取って経済界に賃上げを迫っても、生産性が上がらなければ賃上げはいずれ企業のコスト・アップ要因となり、製品価格に転嫁せざるを得なくなる。
そうなれば物価は“適温”を超えたインフレになりかねない。つまり「賃上げと物価の好循環」の成否の鍵を握るのは、企業の設備投資とその結果としての生産性の上昇の有無なのである。
まず長年ほぼ横ばい状態だった労働者の賃金をみてみよう。厚労省の「毎月勤労統計調査」によれば、実質賃金(1991年=100)はバブル崩壊後の1996年に117.1のピークを付けた後、2004年ごろまで低下を続けた。
その後、2022年に84.9の過去最低に落ち込むまでの20年弱は90前後の横ばい状態で推移した。そして政府・日銀の官製賃上げの効果もあり、23、24、25年と明確な上昇傾向をたどった。まだデータは出ていないが、26年も上昇傾向が続いていると考えられる。
一方で企業の設備投資と生産性の上昇がなければ、賃上げはいずれ企業負担の限界に達し、製品価格への転嫁を通じてインフレ要因となりかねない。
企業は利益が大幅に増えても、前向きな設備投資をほとんど実施せず
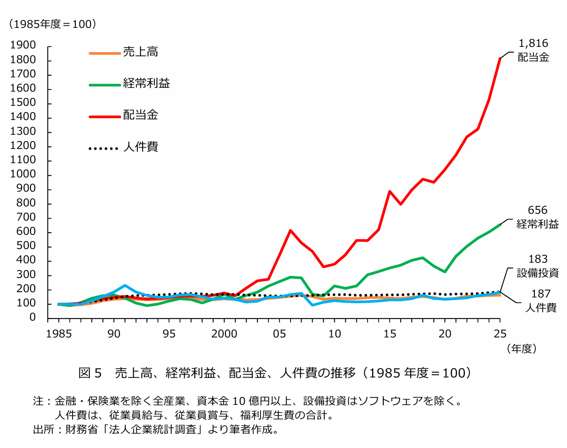
企業の設備投資と生産性はどうなっているのか。財務省が2026年9月に発表した25年度版の「法人企業統計調査」に興味深いデータが掲載されている。
その中の「資本金10億円以上の法人企業における売上高・利益等の推移(1997年=100)」によれば、2022年時点の経常利益は379.6と97年比で4倍近くにもなっている。
一方、売上高は108.9とほぼ横ばい、設備投資は86.6と97年を下回っている。つまり企業は経常利益が大幅に増えているにもかかわらず、前向きな設備投資をほとんど実施していない姿が浮かび上がる。
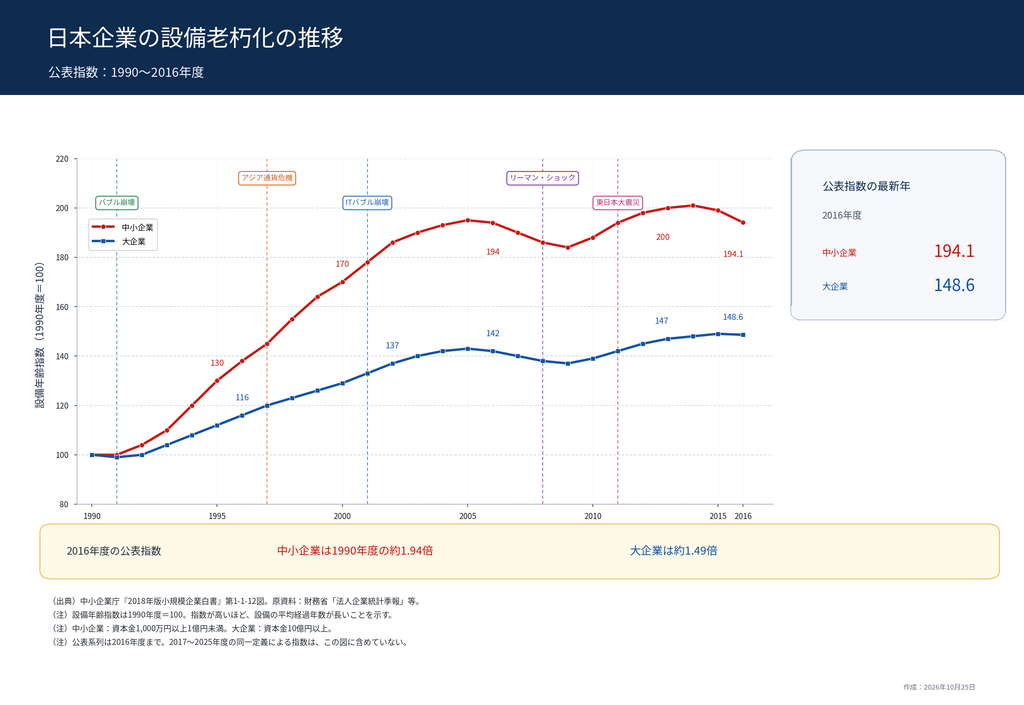
これを裏付けるように「日本企業の設備老朽化の推移」(中小企業庁の「25年版 中小企業白書」より、設備年齢指数は1990年度=100)によれば、大企業(資本金10億円以上)は90年以降、2006年ごろまでは比較的急ピッチで上昇(老朽化)を続けた後、2025年度まではなだらかな上昇傾向をたどっている。
25年度には153.4となり、この25年間に企業の設備は約1.5倍に老朽化した。中小企業(同1000万円以上、1億円未満)は大企業とほぼ同様のパターンをたどっているが、指数の水準自体は25年度に206.8と90年度比で2倍を超え、大企業を大幅に上回るスピードで老朽化が進んでいることがわかる。
(下)に続く。