経常利益最高でも、設備投資や人件費は極力抑制か
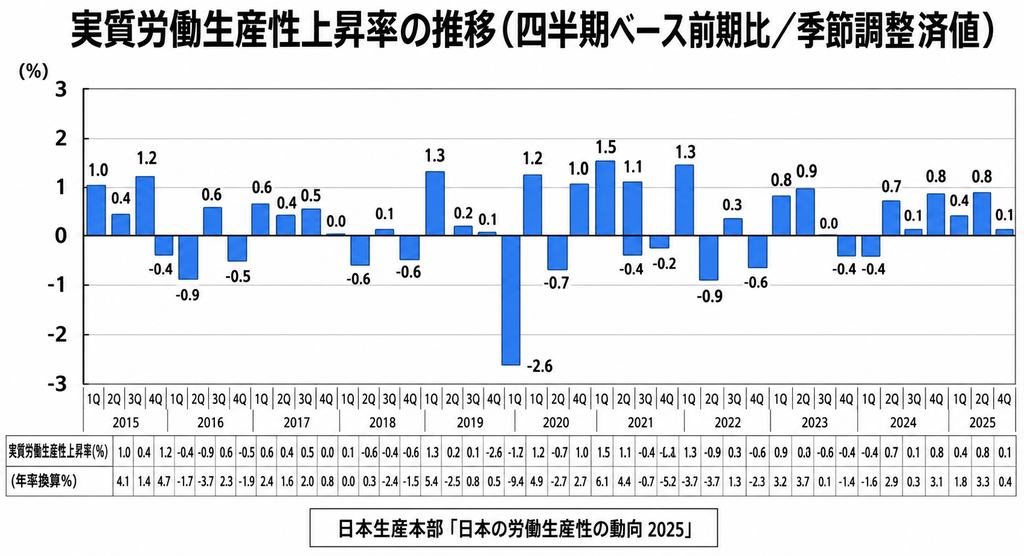
それでは肝心の生産性はどうか。「日本の労働生産性の動向2025」(日本生産性本部)によれば、実質労働生産性(四半期ベース/前期比)は、安倍政権の「官製賃上げ」開始後の2015年度以降、ほぼゼロ%を挟んでプラス1%からマイナス1%の狭い範囲を上下する動きにとどまっている。
足下の2024年度1~3月期から25年度4~6月期までの6四半期は連続して小幅ながらプラスで推移したことは明るい材料と言える。ただし、6四半期の平均上昇率は0.5%に過ぎず、生産性の力強い回復基調に転じたとは言い難い。
直近の動きは見てみよう。財務省が9月に発表した法人企業統計によれば、今年4~6月期の経常利益は過去最高を更新したが、設備投資は前年同期比1.6%増にとどまった。過去最高の利益でも設備投資に本格的に力を入れる兆しはみられない。
結論めいたことを言うのは時期尚早かもしれないが、少なくともこうした統計データから言えるのは、第2次安倍政権以来の「賃金と物価の好循環」が本格稼働し始めたと確信させる証拠は今のところ見つからない、ということである。
実際、ある調査によれば最近、製品価格の値上げの理由として原材料価格の上昇に加えて、「従業員の賃金を上げるため」と答える企業が目立つようになったという。
なぜ「賃金と物価の好循環」が始まらないのか。これも諸説ありだが、次3つの理由が考えられる。
第一の理由として、企業経営者は長期にわたる「過剰な効率経営」からいまだに抜け出せないでいることがあげられる。その証拠にまず内部留保の膨張が続いている。
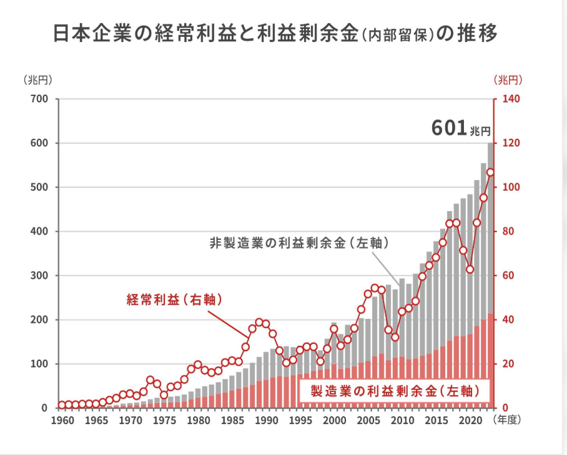
内閣府の「日本経済レポート(2023年度)」によれば、企業(製造業+非製造業)の内部留保(利益剰余金)は、バブル発生から崩壊に至る1980年代後半には100兆円前後で推移していたが、2022年度には6倍を超える601兆円に達し、25年度には654兆円(別統計)に達した。
「過剰な効率経営」、今だ大きくは変わらず?
一方、先の「コーポーレートガバナンス改革と企業行動の動向」で見たように、人件費や設備投資はいまだに抑制気味で推移している。
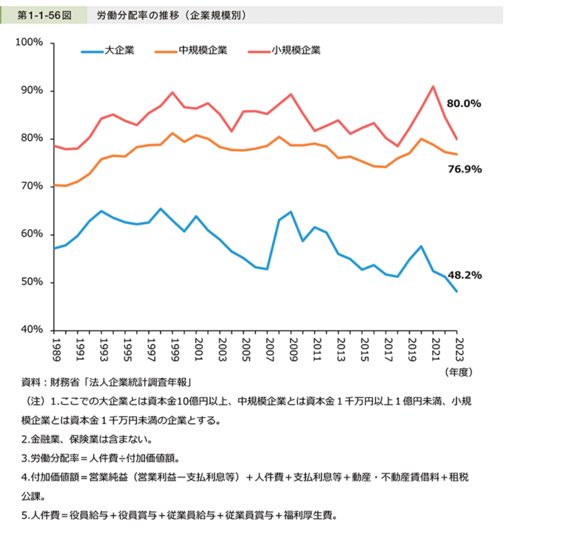
企業の生み出した付加価値からどれだけ人件費として労働者に支払われたかを表す「労働分配率(人件費÷付加価値額×100)」を見てみよう。
中小企業庁の「2025年版 中小企業白書」によれば、バブル崩壊後の1993年度に大企業で60%台半ばを付けた後、下落に転じており、2023年度には48.2%にまで低下している。
同年度の中規模企業は76.9%、小規模企業は80.0%だった。2013年度の安倍政権による「官製賃上げ」にもかかわらず、労働分配率は低下傾向にあることがわかる。
内部留保や経常利益、配当金の大幅な増加に対して、人件費や設備投資は一時よりは改善したとは言え、いまだに伸び悩んでいる。すなわち企業経営全体としては、内部留保を最優先した「過剰な効率経営」が大きく変化したわけではないことを示している。
第二の理由として、日本企業の海外進出はこれまで何度かのブームがあったが、2010年代前半にも大きな山があった。
2008年のリーマン・ショック後の円高や、2011年の東日本大震災による電力供給懸念などから、日本企業の海外進出が再び強まった。
実際に、内閣府の「令和7年度 年次経済財政報告」によれば、海外に現地法人を持つ企業の海外での売上高が総売上高に占める割合は、1995年度の33%から2023年度には56%まで大幅に上昇している。
つまり総売上高の半分以上が海外での売り上げになっているわけだ。裏を返すと、製造業の生産拠点を含めた日本企業の事業拠点は、海外に出るべき主要なものはとりあえず一段落したと考えられるかもしれない。
このため企業にとって、国内拠点に大型の投資を実施するという動機が働きにくくなっている可能性がある。
これに関連して、黒田前日銀総裁の異次元緩和が生んだ大幅な円安と株高にも触れたい。円相場は黒田氏の2013年の総裁就任前の1ドル=約94円から、2024年6月には一時160円台を付けた。2026年7月の日米協調の円買い・ドル売り介入などでやや円高に振れたが、現在は150円台半ばの水準で推移している。
すでに総売上高の50%以上が海外での売り上げになっているということは、極端に言えば円安基調が続く限り、何もしなくても日本円に換算した売り上げと利益は大きく膨らむことになる。無理にリスクを取りに行かなくても良いということである。
さらに株式市場では日経平均株価が、黒田氏の総裁就任時の1万2,300円から今では1989年12月29日のバブル最高値(3万8,915円87銭)を大きく上回り、一時7万円の大台まで上昇している。
個別企業の株価への好影響はもちろん、個人投資家の懐を潤し、企業年金の原資の増加にもなり、株高は日本経済を幅広く下支えする効果がある。
もし今も10年前のような円高と株安が続いていたら、日本経済は間違いなく相当悲惨な状況になっていただろう。しかし、同時にこの大幅な円安と株高は「失われた30年」を日本企業が自力で克服するチャンスを奪ったとも言えなくはない。
第三の理由として、日本の少子高齢化の加速、厳しさを増す世界の安全保障環境、世界的なインフレ傾向などから、国民や経営者は日本経済の明るい未来を描けないでいることがあげられる。
先進国の歴史で初めてとも言える「失われた30年」は、国民や企業経営者に「バラ色の未来」を描くことを今でもためらわせる。明るい未来を見ることができなければ、「アニマルスピリッツ」を発揮することも、積極的な研究開発や設備投資で自分自身の手で将来を切り開こうという覚悟を持つことも難しくなるだろう。
「失われた30年」のその後の2つのシナリオ
結論的に言えば、現状では部分的に変化の兆しがあるものの、生産性や設備投資、労働分配率などの日本企業の基本的な構造に大きな変化が生まれているようにはみえない。
つまり1990年代初めのバブル崩壊以降、政府は繰り返し大型の公共事業を実施してきたほか、金融システム不安を抑えるための巨額の公的資金の投入、中央銀行としては異例中の異例とも言える異次元金融緩和、そして現在進行形の「賃上げと物価の好循環」の政策にもかかわらず、「失われた30年」から完全脱却できる明確な兆候を見つけることはできないでいる。最後に今後の日本経済に関する2つのシナリオを考えてみたい。
一つは「賃上げと物価の好循環」が最終的にうまく行くケースだ。「賃上げ→個人消費の拡大→企業の積極的な設備投資→生産性の上昇→“適温”の物価上昇→さらなる賃上げ」という「好循環」が本格的に回り始める。この場合、日本経済は「失われた30年」から完全脱却できる可能性が強い。
しかし、「脱却」と同時に新たな難題を抱え込むことになる。株価や不動産価格をみればわかると思うが、日本経済はすでに「パーシャル(部分的)なバブル」とも言える状況にある。「失われた30年」から脱却できた場合、企業の巨額の内部留保も動き出し、設備投資も増え、個人消費もさらに拡大するだろう。
そうなれば現在の「部分的なバブル」は「本格的なバブル」に発展する恐れがある。そして歴史が教えるのは「一度生まれたバブルは必ず破裂する」ということである。
もう一つは「賃金と物価の好循環」が結局、うまく行かないケースだ。「失われた30年」はこれ以上、悪化することはないかもしれないが、日本経済は好景気でもなく、不景気でもない中途半端な状況が続くのではないか。人間で言えば健康と病気の間の「未病」のような状態だ。
「未病の日本経済」はそれほど悪くないようにもみえるが、実はそれほど望ましくもない。このシナリオでは、「賃金があまり上がらず→消費はあまり増えず→企業の内部留保は増え続け→配当など株価重視の経営が強まり→労働分配率は低下→個人消費が伸び悩み→設備投資が減少」という具合に「循環」がゆっくりと逆回転に転じる可能性がある。
もしそうなれば日本経済は時間をかけて「未病」から本物の「病気」に進むことになるかもしれない。
2つのシナリオのどちらに転んでも日本経済は手放しで楽観できる状態にはならない。「失われた30年」が教えることの一つは、新しい視座に立った新しい日本経済の未来を描き出し、それに向けて新たな視点の新たな経済政策を着実に実行していくことの必要性なのではないだろうか。